经济论坛

西部建设获得发明专利授权:“一种用于大风干燥环境混凝土表面养护材料及其制备方法”

西部建设获得发明专利授权:“一种用于大风干燥环境混凝土表面养护材料及其制备方法”

证券之星消息,根据天眼查APP数据显示西部建设(002302)新获得一项发明专利授权,专利名为“一种用于大风干燥环境混凝土表面养护材料及其制备方法”,专利申请号为CN202310131497.X,授权日为2025年9月5日。图片来源于网络,如有侵权,请联系删除 专利摘要:本发明公开了一种混凝土表面养护材料及其制备方法,所述混凝土表面养护材料包括如下组分:40%~50%的含活性羟基生物原料、0.1%~1%的过硫酸铵、0.05%~0.1%的硝酸铈铵、10%~20%的丙烯酰胺、5%~10%的2?丙烯酰氨基?2?甲基?1?丙烷磺酸,1%~5%的N,N亚甲基双丙烯酰胺、1%~5%pH调节剂,1%~10%的聚醚多元醇。所述混凝土表面养护材料采用活性生物质作为原料,通过自由基引发反应制备交联型高分子聚合物,可在混凝土表面快速形成致密的高分子膜,抑制混凝土表面水分蒸发,保水率可达90%以上;同时该产品使用的原料均无有机残留和挥发,对环境无污染,符合国家低碳环保的政策要求。 今年以来西部建设新获得专利授权39个,较去年同期增加了44.44%。结合公司2025年中报财务数据,今年上半年公司在研发方面投入了1.87亿元,同比减16.25%。 通过天眼查大数据分析,中建西部建设股份有限公司共对外投资了33家企业,参与招投标项目76次;财产线索方面有商标信息22条,专利信息669条,著作权信息7条;此外企业还拥有行政许可4个。 数据来源:天眼查APP 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
中联重科获得发明专利授权:“用于输送带的缓冲床及输送系统、输送控制方法”

中联重科获得发明专利授权:“用于输送带的缓冲床及输送系统、输送控制方法”

证券之星消息,根据天眼查APP数据显示中联重科(000157)新获得一项发明专利授权,专利名为“用于输送带的缓冲床及输送系统、输送控制方法”,专利申请号为CN202211336863.7,授权日为2025年8月26日。图片来源于网络,如有侵权,请联系删除 专利摘要:本发明公开了一种用于输送带的缓冲床及输送系统、输送控制方法,该缓冲床包括缓冲架、缓冲条以及缓冲架调节装置,缓冲条安装于缓冲架上,缓冲架安装于缓冲架调节装置上,缓冲架调节装置用于驱动缓冲架在第一方向或/和第二方向上移动,其中,第一方向与输送带的输送方向相平行,第二方向与输送带的输送方向相垂直。通过设置缓冲架调节装置,以用于调节缓冲架在输送方向或/和垂直于输送方向的位置,实现落料点的对中,保证缓冲床能接到全部落料,以及保证输送带和缓冲条的有效接触,大幅提升缓冲床整体的缓冲效果,从而提升缓冲床在复杂工况下的整体缓冲效果,而大幅提高缓冲床对复杂料流的适应性。 今年以来中联重科新获得专利授权306个,较去年同期增加了39.09%。结合公司2024年年报财务数据,2024年公司在研发方面投入了27.69亿元,同比减19.53%。 通过天眼查大数据分析,中联重科股份有限公司共对外投资了104家企业,参与招投标项目8314次;财产线索方面有商标信息1677条,专利信息9127条,著作权信息251条;此外企业还拥有行政许可673个。 数据来源:天眼查APP 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
云南铜业:公司控股矿山包括迪庆有色普朗铜矿等

云南铜业:公司控股矿山包括迪庆有色普朗铜矿等

证券之星消息,云南铜业(000878)09月04日在投资者关系平台上答复投资者关心的问题。图片来源于网络,如有侵权,请联系删除 投资者:贵公司有金属矿吗?(铜,金、银矿等)还是公司只是贵金属的加工,并没有矿?云南铜业董秘:尊敬的投资者您好,感谢您对公司的关注。公司主要业务涵盖了铜的勘探、采选、冶炼,贵金属和稀散金属的提取与加工,硫化工以及贸易等领域,是中国重要的铜、金、银和硫化工生产基地,在铜以及相关有色金属领域建立了较为完善的产业链,是具有深厚行业积淀的铜企业。公司控股的矿山主要为迪庆有色普朗铜矿、玉溪矿业大红山铜矿、迪庆矿业羊拉铜矿。截止2025年6月末,公司保有铜资源矿石量9.56亿吨,铜资源金属量361.37万吨,铜平均品位0.38%。投资者:今年以来,贵金属已经大幅上涨,可是贵公司的利润增速对比同行公司却差距很大,例如江铜,是什么原因?云南铜业董秘:尊敬的投资者您好,感谢您对公司的关注。因产品结构和原料来源不同,各铜业公司盈利结构也不尽相同,2025年上半年公司实现归母净利润13.17亿元同比增长24.32%,贵金属价格上涨对公司业绩有积极影响,但公司自产铜精矿较少、自给率较低,铜价及贵金属价格上涨对公司整体业绩增长影响有限。此外,今年以来铜冶炼加工费持续低迷,给铜行业以冶炼为主的企业都带来压力。公司从战略上布局“数智转型、做大资源、做精矿山、做优冶炼、做实再生(铜)、做细稀散(金属)”,加大城市矿山、稀散金属的提取;加大副产品硫酸、硒、碲、铂、钯、铼等利润贡献度,加大城市矿山的采购量,协同做好原料保供,提升公司综合竞争力,部分弥补加工费带来的挑战。图片来源于网络,如有侵权,请联系删除 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
*ST奥维录得4天3板

*ST奥维录得4天3板

(原标题:*ST奥维录得4天3板)图片来源于网络,如有侵权,请联系删除 *ST奥维再度涨停,4个交易日内录得3个涨停,累计涨幅为20.63%,累计换手率为20.46%。截至9:31,该股今日成交量679.51万股,成交金额3363.81万元,换手率2.21%。最新A股总市值达17.24亿元,A股流通市值15.30亿元。图片来源于网络,如有侵权,请联系删除 龙虎榜数据显示,该股因连续三个交易日内,收盘价涨幅偏离值累计达到12%的ST证券、*ST证券上榜龙虎榜1次,买卖居前营业部中,机构净卖出278.65万元,营业部席位合计净买入807.75万元。图片来源于网络,如有侵权,请联系删除 8月28日公司发布的半年报数据显示,上半年公司共实现营业总收入0.23亿元,同比下降88.81%,实现净利润-0.89亿元,同比下降1437.32%。(数据宝) 近日该股表现 日期 当日涨跌幅(%) 换手率(%) 主力资金净流入(万元) 2025.09.02 3.96 9.76 214.78 2025.09.01 5.08 2.33 488.69 2025.08.29 5.10 6.17 720.88 2025.08.28 -5.07 7.38 -1624.94 2025.08.27 -5.03 7.84 -823.21 2025.08.26 -4.19 8.07 -579.73 2025.08.25 -0.63 10.70 -375.56 2025.08.22 5.03 16.05 1765.28 2025.08.21 -4.99 15.17 -949.11 2025.08.20 4.11 20.78 -1035.02 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。...
矩子科技(300802.SZ):已累计回购4.244%股份

矩子科技(300802.SZ):已累计回购4.244%股份

(原标题:矩子科技(300802.SZ):已累计回购4.244%股份)图片来源于网络,如有侵权,请联系删除 格隆汇9月2日丨矩子科技(300802.SZ)公布,截至2025年8月31日,公司通过回购专用账户以集中竞价交易方式实施回购股份,回购股份数量12,277,892股,占公司总股本的4.2440%,最高成交价为19.70元/股,最低成交价为13.12元/股,成交总金额2.09亿元(不含交易费用)。图片来源于网络,如有侵权,请联系删除...
豪威集团(603501)2025年中报简析:营收净利润同比双双增长,盈利能力上升

豪威集团(603501)2025年中报简析:营收净利润同比双双增长,盈利能力上升

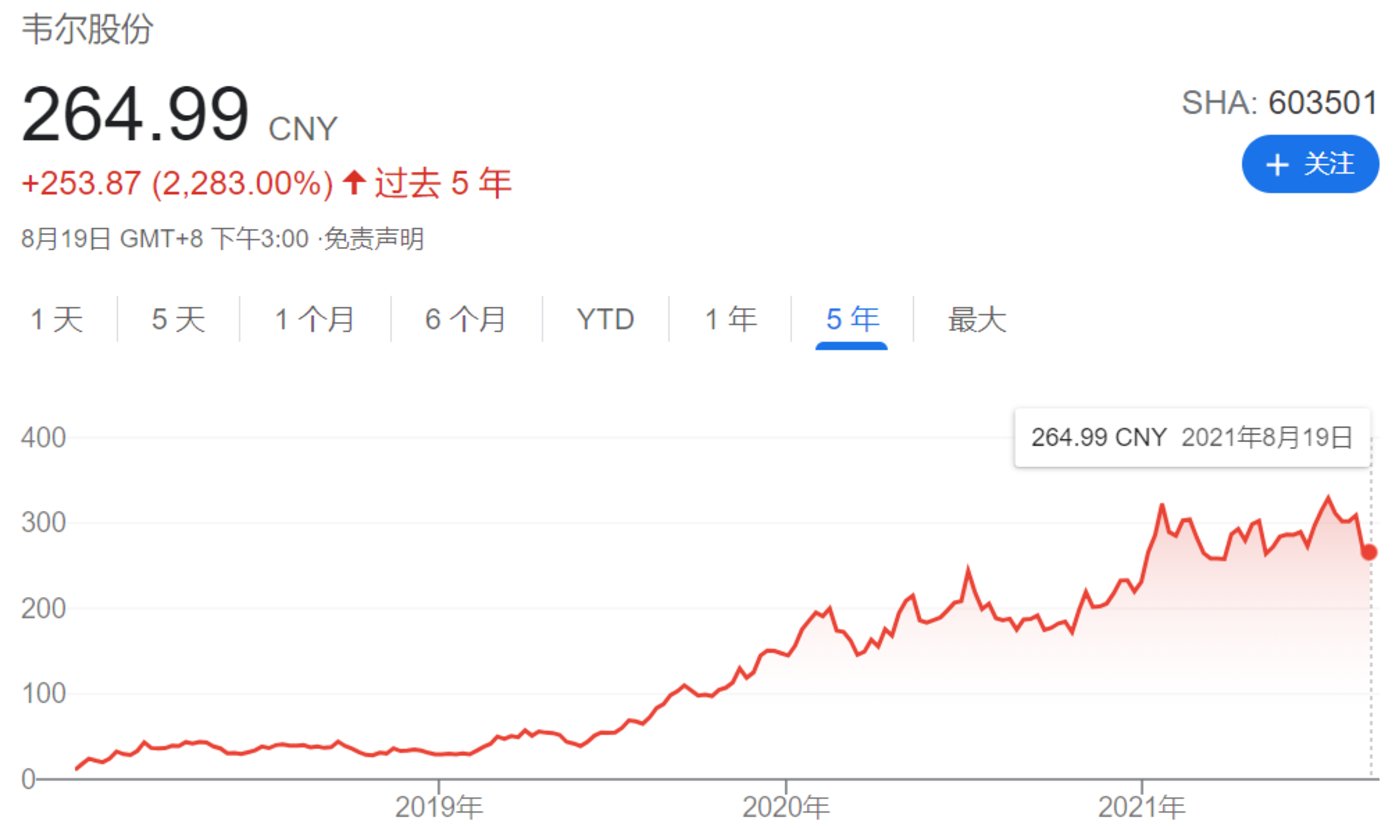
据证券之星公开数据整理,近期豪威集团(603501)发布2025年中报。截至本报告期末,公司营业总收入139.56亿元,同比上升15.42%,归母净利润20.28亿元,同比上升48.34%。按单季度数据看,第二季度营业总收入74.84亿元,同比上升16.07%,第二季度归母净利润11.62亿元,同比上升43.58%。本报告期豪威集团盈利能力上升,毛利率同比增幅4.59%,净利率同比增幅28.63%。图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现尚佳。其中,毛利率30.48%,同比增4.59%,净利率14.48%,同比增28.63%,销售费用、管理费用、财务费用总计6.02亿元,三费占营收比4.32%,同比减14.57%,每股净资产21.33元,同比增20.77%,每股经营性现金流1.55元,同比增3.54%,每股收益1.69元,同比增48.25% 证券之星价投圈财报分析工具显示: 业务评价:公司去年的ROIC为9.85%,资本回报率一般。去年的净利率为12.76%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为12.19%,投资回报也较好,其中最惨年份2023年的ROIC为3.09%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。 财报体检工具显示: 建议关注公司债务状况(有息资产负债率已达23.88%) 建议关注公司应收账款状况(应收账款/利润已达133.9%) 分析师工具显示:证券研究员普遍预期2025年业绩在45.16亿元,每股收益均值在3.71元。 该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是东吴基金的刘元海,在2024年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为64.08亿元,已累计从业12年343天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。 持有豪威集团最多的基金为华夏国证半导体芯片ETF,目前规模为254.21亿元,最新净值1.6514(8月29日),较上一交易日下跌2.84%,近一年上涨107.7%。该基金现任基金经理为赵宗庭。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。 ...
普天科技:与氦星光联等签署战略合作协议

普天科技:与氦星光联等签署战略合作协议

证券之星消息,普天科技(002544)08月28日在投资者关系平台上答复投资者关心的问题。图片来源于网络,如有侵权,请联系删除 投资者:早前报道普天科技与之江实验室正式签署战略合作协议,并宣布成立联合企业研发中心之江实验室方面表示,实验室正规划部署千颗级算力卫星集群三体计算星座"通过异构星座互联与集中计算,将重塑传统航天产业格局共同参与国家卫星互联网战略建设,推动空天智算领域关键技术突破与商业化落地。请问贵公司是否属实呢,简单介绍一下贵公司在次具体担当什么样的角色和对贵公司未来有那些影响,谢谢。普天科技董秘:您好!公司与氦星光联(深圳)有限公司、北京忆芯科技有限公司在之江实验室正式签署战略合作协议,拟成立联合企业研发中心。此次合作旨在整合三方技术优势,共同参与国家卫星互联网战略建设,助力空天智算领域关键技术突破与商业化落地。感谢您的关注!投资者:近日,工业和信息化部近日印发《关于优化业务准入促进卫星通信产业发展的指导意见》。意见提出,加快卫星互联网系统建设和应用服务,推动卫星互联网实现高质量发展,针对低轨卫星通信应用适时开展商用试验。贵公司在此领域很早前就有布局和研发请问目前贵公司在此领域布局的怎么样了。普天科技董秘:您好!公司一直对行业前沿技术与创新合作保持高度关注和积极探索的态度。卫星互联网是公司重点布局的战略方向之一。公司已与西安电子科技大学 ISN 成立联合实验室,双方共同开展天地一体化泛在信息网络方向的技术研究、学术交流以及人才培养工作。在卫星通信类相关产品研制上,公司加快推动卫星通信类相关产品研制,并积极参与承接卫星运营商相关技术服务,公司生产制造的印制电路板(PCB)和晶体谐振器产品可服务于卫星互联网行业。公司重大信息会按照相关规定在指定信披媒体上进行披露,请您关注公司在中国证券报、证券时报和巨潮资讯网等指定媒体发布的公告。图片来源于网络,如有侵权,请联系删除 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
福星股份(000926)2025年中报简析:净利润同比下降1821.36%,三费占比上升明显

福星股份(000926)2025年中报简析:净利润同比下降1821.36%,三费占比上升明显

据证券之星公开数据整理,近期福星股份(000926)发布2025年中报。截至本报告期末,公司营业总收入7.33亿元,同比下降56.22%,归母净利润-6.58亿元,同比下降1821.36%。按单季度数据看,第二季度营业总收入3.88亿元,同比下降34.03%,第二季度归母净利润-5.62亿元,同比下降3373.29%。本报告期福星股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达163.46%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现不尽如人意。其中,毛利率12.68%,同比减54.94%,净利率-91.2%,同比减4109.38%,销售费用、管理费用、财务费用总计3.06亿元,三费占营收比41.83%,同比增163.46%,每股净资产5.51元,同比减48.18%,每股经营性现金流0.43元,同比增223.65%,每股收益-0.41元,同比减1328.87%图片来源于网络,如有侵权,请联系删除 证券之星价投圈财报分析工具显示: 业务评价:去年的净利率为-30.31%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3%,中位投资回报较弱,其中最惨年份2024年的ROIC为-13.42%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报25份,亏损年份1次,需要仔细研究下有无特殊原因。 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为13.93%、近3年经营性现金流均值/流动负债仅为8.34%) 建议关注公司债务状况(有息资产负债率已达20.4%) 建议关注公司存货状况(存货/营收已达207.01%) 最近有知名机构关注了公司以下问题:问:钢丝绳业务为什么年年亏损,到底有没有什么办法解决这个大?答:您好,对于金属制品业务,公司将加大对行业和市场的研究力度,根据市场供需变化,及时调整产品结构,坚持以销定产,降低并压缩库存,强化品质管理,提升服务档次,从而扩大销售规模,实现经济效益。谢谢您的关注。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
楚江新材(002171)2025年中报简析:营收净利润同比双双增长,公司应收账款体量较大

楚江新材(002171)2025年中报简析:营收净利润同比双双增长,公司应收账款体量较大

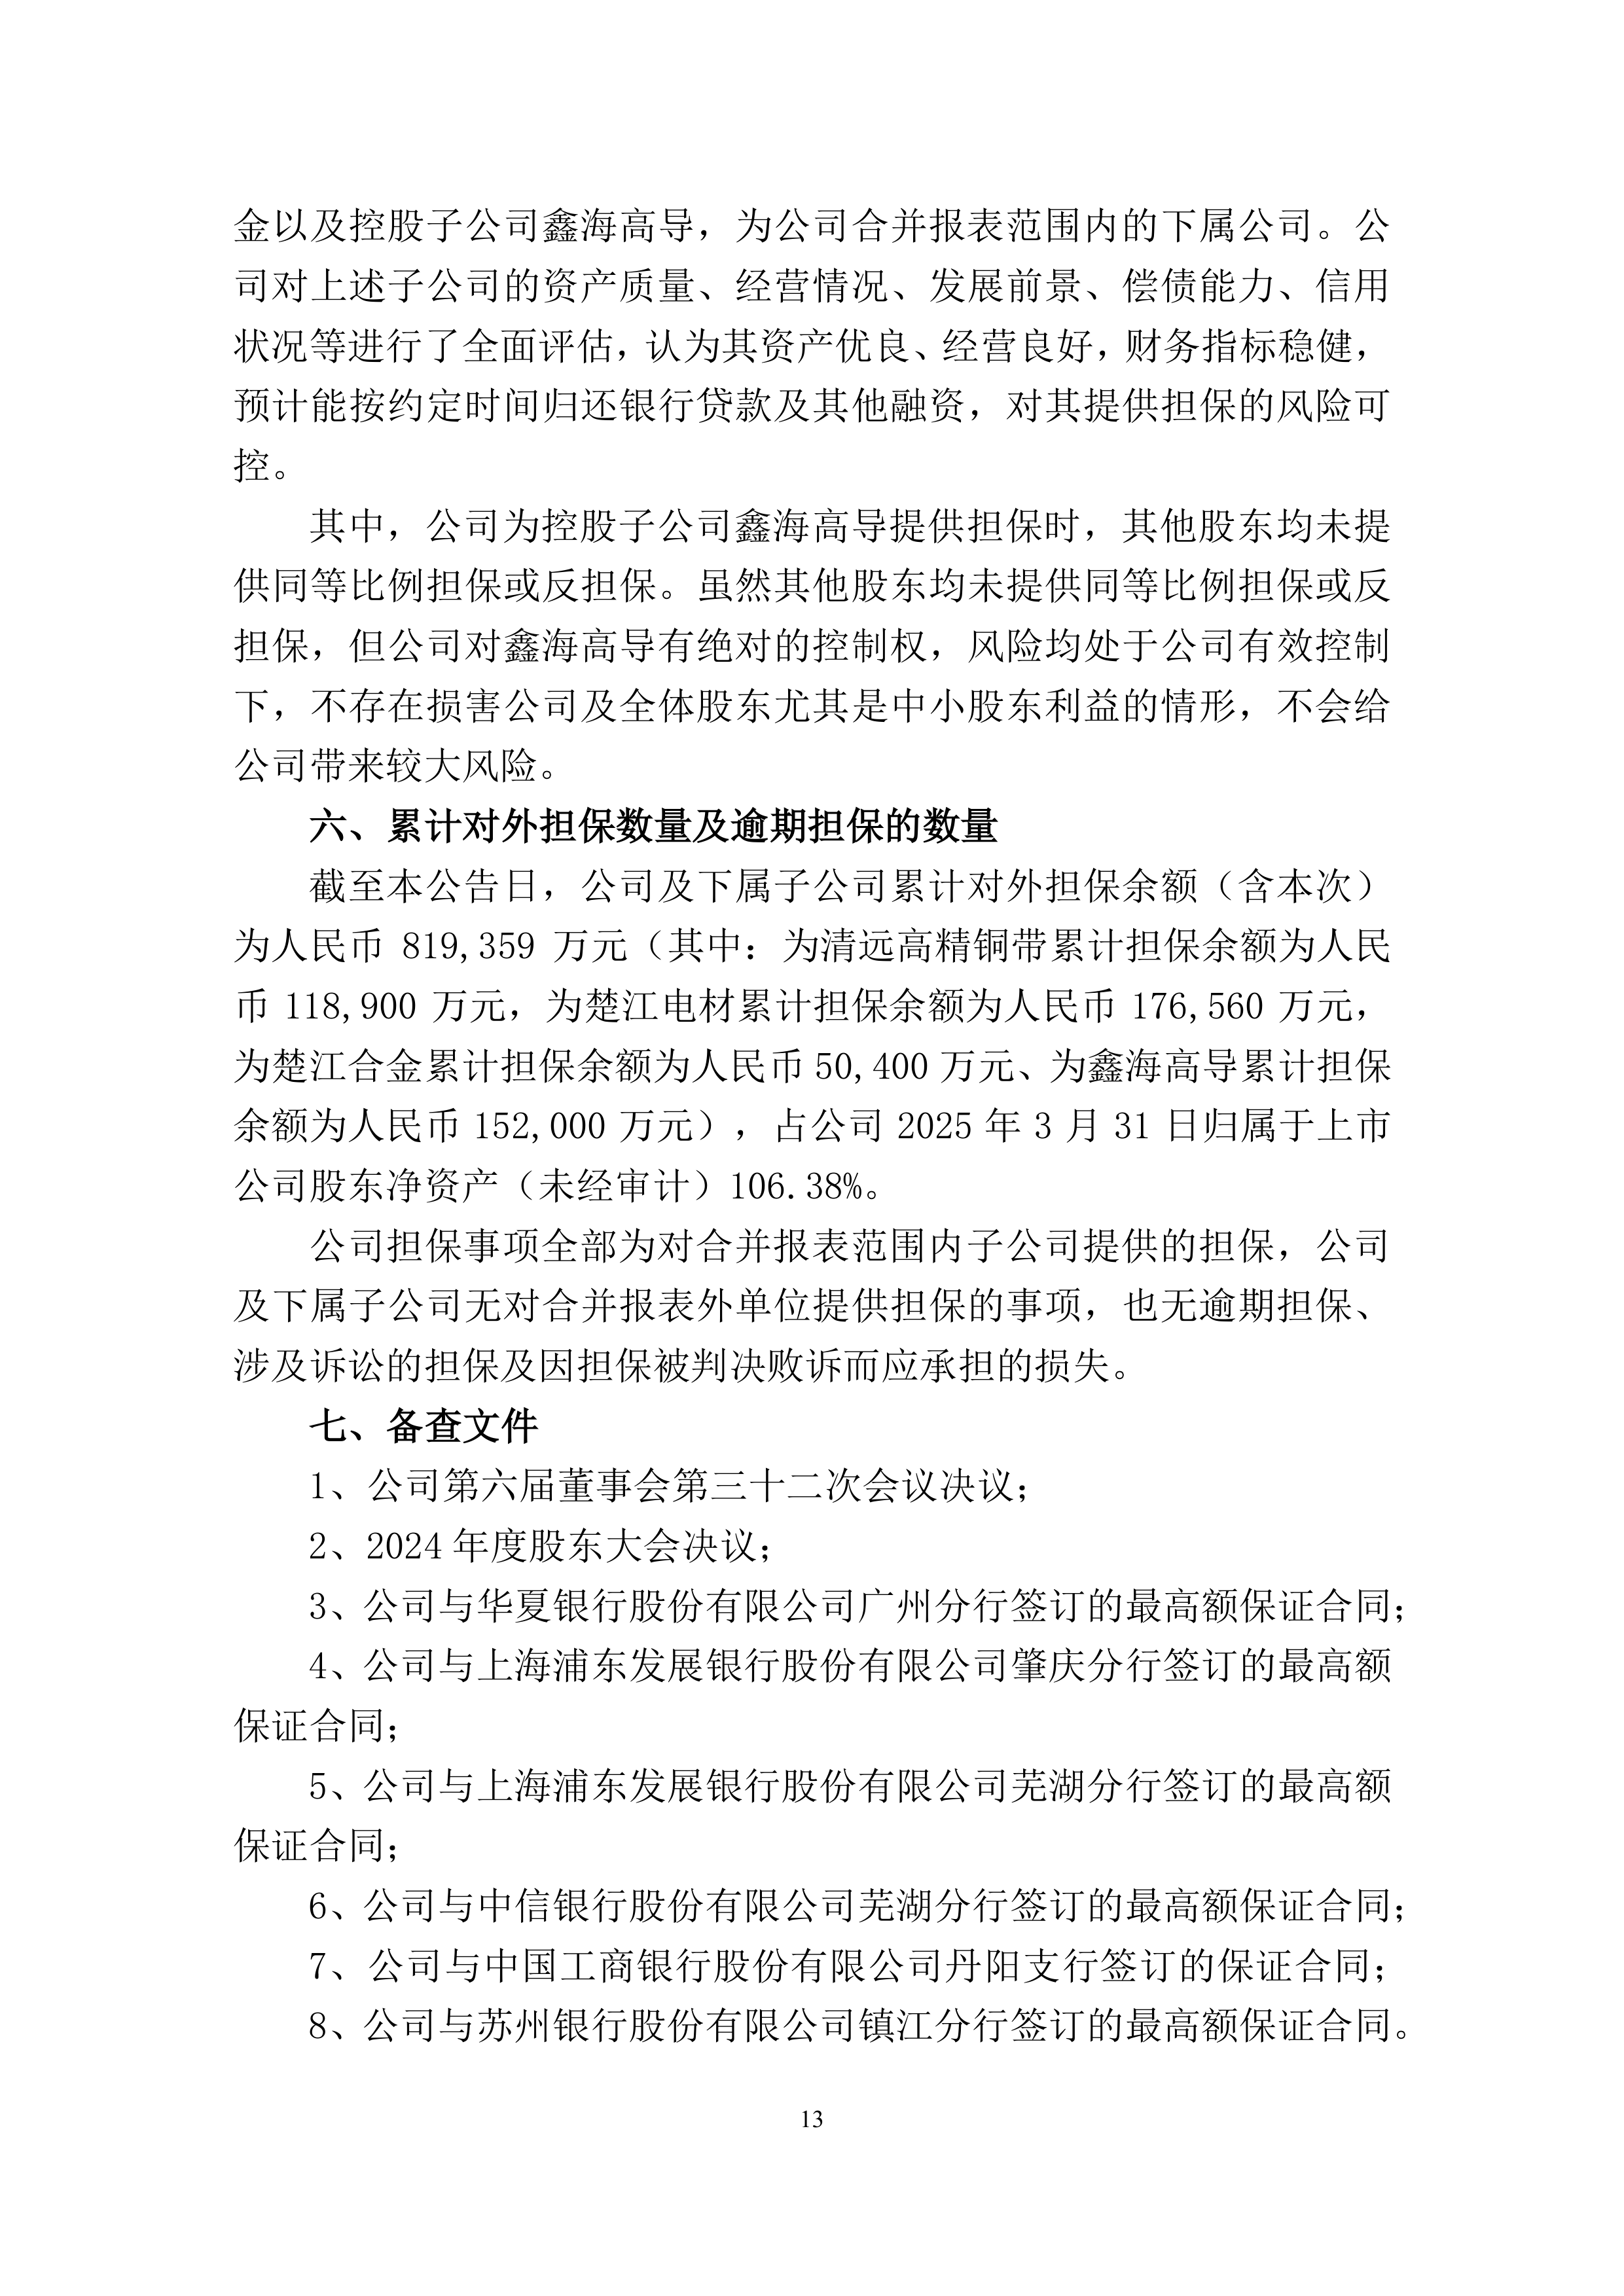
据证券之星公开数据整理,近期楚江新材(002171)发布2025年中报。截至本报告期末,公司营业总收入288.03亿元,同比上升16.05%,归母净利润2.51亿元,同比上升48.83%。按单季度数据看,第二季度营业总收入156.58亿元,同比上升11.66%,第二季度归母净利润1.19亿元,同比上升80.49%。本报告期楚江新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2251%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现尚佳。其中,毛利率3.24%,同比减4.64%,净利率0.98%,同比增22.0%,销售费用、管理费用、财务费用总计3.35亿元,三费占营收比1.16%,同比减17.57%,每股净资产5.14元,同比增9.18%,每股经营性现金流-0.8元,同比增28.87%,每股收益0.17元,同比增30.77%图片来源于网络,如有侵权,请联系删除 证券之星价投圈财报分析工具显示: 业务评价:公司去年的ROIC为2.66%,资本回报率不强。去年的净利率为0.53%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.84%,中位投资回报较弱,其中最惨年份2022年的ROIC为2.3%,投资回报一般。公司历史上的财报非常一般,公司上市来已有年报17份,亏损年份2次,显示生意模式比较脆弱。 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为35.43%、近3年经营性现金流均值/流动负债仅为-0.9%) 建议关注公司债务状况(有息资产负债率已达50.31%、近3年经营性现金流均值为负) 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负) 建议关注公司应收账款状况(应收账款/利润已达2251%) 分析师工具显示:证券研究员普遍预期2025年业绩在7.18亿元,每股收益均值在0.46元。 持有楚江新材最多的基金为鹏华新兴产业混合,目前规模为25.01亿元,最新净值3.141(8月27日),较上一交易日下跌1.26%,近一年上涨40.16%。该基金现任基金经理为梁浩。 最近有知名机构关注了公司以下问题:问:天鸟高新生产的产品有哪些?答:子公司天鸟高新作为国内碳纤维预制体领域的龙头企业,国家航空航天重大工程配套企业,国际航空器材 类供应商,专业生产高性能碳纤维织物、芳纶纤维织物、飞机碳刹车预制件、航天用碳/碳复合材料预制件产品。天鸟依托自主研发的先进工艺装备,精湛的碳纤维三维立体编织工艺,在国防军工领域深度融合,圆满完成“天宫一号”“神舟飞船”“天舟六号”“长征系列火箭”等重大航天保障任务。商业航空作为新质生产力的重要方向,部分产品已应用于卫星等商业领域。同时,天鸟作为国内大型产业化生产飞机碳刹车预制件的企业和 C919 碳刹车预制体的唯一供应商,承担着国内几乎所有生产飞机碳刹车单位的碳纤维预制体和航天碳纤维石英纤维预制体供应,产品已批量配套于 C919 及国产支线飞机 RJ-21。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
*ST京蓝(000711)2025年中报简析:增收不增利,公司应收账款体量较大

*ST京蓝(000711)2025年中报简析:增收不增利,公司应收账款体量较大

据证券之星公开数据整理,近期*ST京蓝(000711)发布2025年中报。截至本报告期末,公司营业总收入2.24亿元,同比上升1454.51%,归母净利润-6560.0万元,同比下降24.42%。按单季度数据看,第二季度营业总收入9811.83万元,同比上升1074.09%,第二季度归母净利润-5264.85万元,同比下降33.51%。本报告期*ST京蓝公司应收账款体量较大,当期应收账款占最新年报营业总收入比达64.28%。图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现一般。其中,毛利率0.19%,同比减99.06%,净利率-33.08%,同比增92.28%,销售费用、管理费用、财务费用总计6099.16万元,三费占营收比27.17%,同比减89.23%,每股净资产0.22元,同比减9.14%,每股经营性现金流-0.02元,同比增82.25%,每股收益-0.02元,同比减24.32% 财务报表中对有大幅变动的财务项目的原因说明如下: 长期股权投资变动幅度为-20.5%,原因:长投权益法核算变动。 在建工程变动幅度为-51.56%,原因:本期在建工程转固。 短期借款的变动原因:新增短期借款。 长期借款的变动原因:新增长期借款。 营业收入变动幅度为1454.51%,原因:本期主营业务为资源回收及综合利用业务,去年上半年无此业务。 营业成本变动幅度为1834.5%,原因:本期主营业务为资源回收及综合利用业务,去年上半年无此业务。 销售费用变动幅度为-41.2%,原因:子公司中科鼎实销售业务下滑、人员减少。 管理费用变动幅度为77.29%,原因:股权激励费用和职工薪酬较上年同期增加。 研发投入变动幅度为-44.23%,原因:子公司中科鼎实研发项目减少。 经营活动产生的现金流量净额变动幅度为82.25%,原因:本期主营业务为资源回收及综合利用业务,销售回款较上年同期大幅增加。 投资活动产生的现金流量净额变动幅度为95.24%,原因:上年同期支付大额投资款。 筹资活动产生的现金流量净额变动幅度为381.63%,原因:本期取得借款5485万,同时,支付其他与筹资活动的现金减少。 现金及现金等价物净增加额变动幅度为99.75%,原因:本期主营业务为资源回收及综合利用业务,销售回款较上年同期大幅增加;上年同期支付大额投资款;本期取得借款5485万,同时,支付其他与筹资活动的现金减少。 证券之星价投圈财报分析工具显示: 业务评价:去年的净利率为-34.81%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-4.06%,中位投资回报极差,其中最惨年份2022年的ROIC为-40.95%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报27份,亏损年份8次,如无借壳上市等因素,价投一般不看这类公司。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为7.67%、近3年经营性现金流均值/流动负债仅为-53.24%) 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负) 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...