(原标题:德硕科技北交所上会审核:暗藏家族治理、财务与合规等多重风险)图片来源于网络,如有侵权,请联系删除
图片来源于网络,如有侵权,请联系删除
中国产经观察消息:2026年3月5日,浙江德硕科技股份有限公司(以下简称“德硕科技”)即将迎来北交所上市审核的关键时刻。然而,在这看似充满希望的背后,德硕科技却隐藏着诸多问题,这些问题如同阴霾,笼罩在其上市之路之上,让人对其未来能否顺利登陆北交所充满疑虑。图片来源于网络,如有侵权,请联系删除
家族治理:权力集中下的潜在危机
德硕科技是一家典型的家族企业,实际控制人李跃辉、曹美芬夫妇合计控制公司96.2%的股份,股权高度集中。这种股权结构使得公司在决策过程中极易受到家族意志的影响,缺乏有效的制衡机制。
在企业管理层面,李跃辉任公司董事长、总经理,曹美芬任公司董事、总经理助理,家族成员占据公司核心管理岗位。这种“家长制”的管理模式,可能导致公司在战略规划、日常运营等方面缺乏科学性和客观性。例如,在重大投资决策、人事任免等关键事项上,可能更多地考虑家族利益,而非公司的长远发展和全体股东的利益。一旦家族内部出现利益分歧或矛盾,将直接影响公司的稳定运营,甚至可能引发内部管理混乱,给公司带来不可估量的损失。
此外,家族企业的治理结构往往不够透明,信息披露可能存在不充分、不及时的问题。这会增加外部投资者了解公司真实情况的难度,降低市场对公司的信任度,不利于公司在资本市场上的长期发展。
关联交易:利益输送的隐忧
德硕科技的关联交易问题一直是监管层关注的焦点。2022年到2025年上半年,公司向关联方采购金额分别为2261.49万元、2845.65万元、3394.81万元和1444.93万元,占当期采购总额的比例分别为4.58%、4.84%、4.54%和4.12%。虽然从占比来看,关联采购金额并非占据绝对主导地位,但其中存在的风险不容忽视。
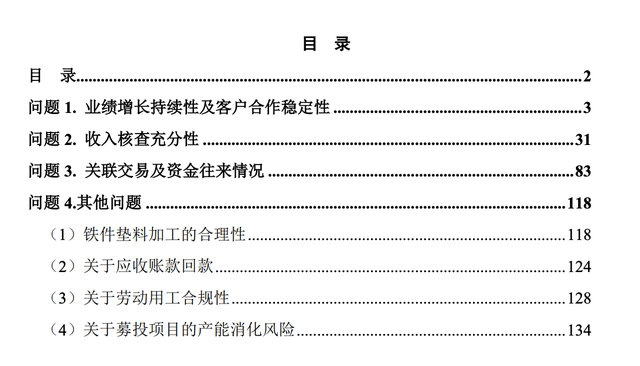
以贝朗齿轮为例,这家成立时间较短的企业迅速成为德硕科技的主要供应商,引发了诸多质疑。根据产业链惯例,一家新设企业能迅速获得大量订单,通常与其核心团队来自德硕科技或相关方有关。尽管德硕科技在回复中极力撇清关联关系,但监管层仍要求其说明贝朗齿轮成立时间较短即成为公司主要供应商的原因及合理性,以及相关企业是否由公司实际控制人实际控制。这表明监管层对这种看似不合理的关联交易存在高度警惕,担心其中可能存在利益输送、损害公司及其他股东利益的行为。
同时,洪铭齿轮、贝朗齿轮等主要供应商的关联采购规模与关联方经营能力是否匹配,是否与公司其他客户及供应商存在交易或资金往来情况,是否存在为公司代垫成本费用等利益输送行为,也是亟待解答的问题。如果关联交易不公允,将导致公司采购成本虚高或虚低,影响公司的利润水平和财务状况的真实性。而且,关联交易还可能成为公司调节业绩的工具,在需要时通过关联方之间的交易来粉饰财务报表,误导投资者。
存贷双高:违背商业逻辑的怪象
德硕科技存在明显的“存贷双高”现象,引发了市场的广泛关注。2022年到2024年,公司货币资金余额分别为7938.44万元、1.55亿元、2.47亿元;与此同时,长期借款分别为1300.00万元、5816.28万元、1.17亿元,呈现同步增长趋势。然而,利息收入与利息费用的关系却出现了异常。
2023年,长期借款从1300万元增至5816万元,增幅达347%,但利息费用却从357万元降至239万元,下降33%。2024年,长期借款从5816万元增至1.17亿元,再次翻倍,按理说利息支出应大幅增加,但利息费用居然纹丝不动――仅从238.54万元微增至241.47万元。这种借款规模与利息费用变动不匹配的情况,不符合基本的商业逻辑。通常,借款规模翻倍意味着利息支出应相应增加,除非大量借款是在期末才集中到位。但2024年全年借款几乎翻倍,全年平均借款余额远超2023年,利息支出却基本持平,这只有两种可能:要么是存在大量的利息费用资本化,计入在建工程或固定资产成本;要么是这些借款利率极低甚至为零,而这在商业银行贷款中几乎不可能。这种财务指标异常信号,让市场对公司的财务数据真实性产生了质疑。
应付票据与应付账款失衡:现金流的隐忧
2022年到2025年上半年,德硕科技应付票据余额分别为2.05亿元、2.33亿元、3.22亿元和3.21亿元,应付账款余额分别为1.77亿元、1.93亿元、2.55亿元和2.55亿元。值得注意的是,2024年末应付票据达3.22亿元,竟大于应付账款余额2.55亿元,这在制造业企业中较为罕见。应付票据通常需要缴纳30% - 50%的保证金,这意味着公司有大笔资金沉淀在银行,却同时举借高额长期借款。这种左手存保证金开票,右手借钱付利息的行为,如果不是因为银行授信强制要求...